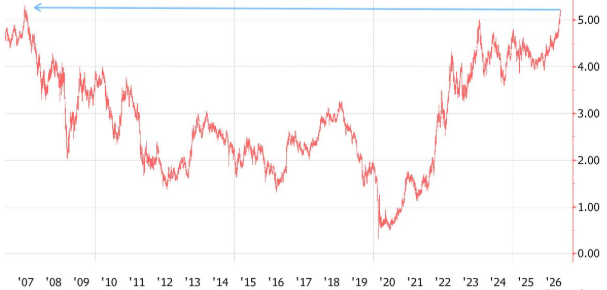
Zahtevani prinosi investitora na desetogodišnje državne obveznice u SAD dramatično su porasli i prošlog meseca su, prvi put posle oktobra 2023, prešli pet procenata na godišnjem nivou. To je i najviši nivo još od juna 2007, kada je iznosio 5,29 odsto.
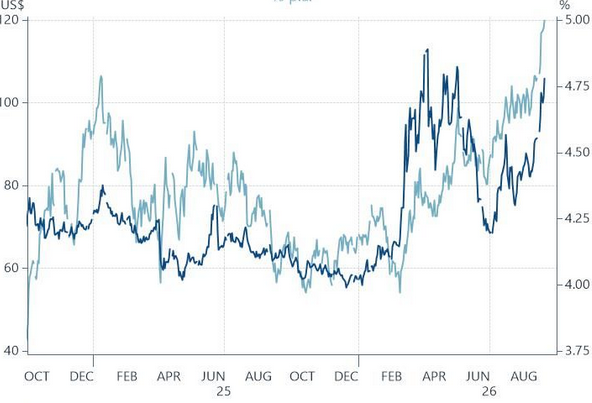
Prinos na tridesetogodišnje državne obveznice od 5,64 odsto u septembru premašio je rekord iz 2002. Sve se dešava paralelno sa ponovnim skokom cena sirove nafte tipa brent koja se približila nivou od 110 dolara zbog kraha pregovora zaraćenih strana, SAD i Izraela protiv Irana oko otvaranja Ormuskog moreuza. Pritom je i na prvi pogled vidljivo prisustvo visokog stepena povezanosti između kratkoročnih promena cena sirove nafte i zahtevanih prinosa investitora na državne obveznice od početka rata na Bliskom istoku, od februara 2026.
Posmatrano na duži rok, nezavisno od toga kada će sadašnja energetska kriza biti okončana, istovremeno će delovati više fundamentalnih faktora iz makroekonomskog okruženja koji će cenu zaduživanja na tržištu obveznica povećavati. Investitori u državne obveznice koji su trpeli ogromne gubitke u godinama pandemije zbog politike niskih i nultih kamatnih stopa centralnih banaka nastaviće da traže kompenzaciju u dugom nizu godina, zahtevajući od emitenata obveznica plaćanje znatno viših kamata od sadašnjih.
Tri indikatora ukazuju da prinosi na obveznice SAD neće pasti ispod pet odsto
Čak i da se sukob na Bliskom istoku okonča u bliskoj budućnosti i snabdevanje energentima normalizuje kroz Ormuski moreuz, a cene sirove nafte stabilizuju na oko 80 dolara, zbog prisutnih strukturalnih faktora najverovatniji scenario je da će zahtevani prinos na desetogodišnje američke obveznice od pet odsto biti donja granica – minimalna garantovana stopa prinosa za investitore.
U godinama pandemije, zbog politike niskih i nultih kamatnih stopa investitori u državne obveznice trpeli su ogromne gubitke, a da bi to nadoknadili od emitenata će tražiti da dugi niz godina plaćaju znatno više kamate od sadašnjih
Oni će tražiti dodatni prinos za držanje dugoročnih obveznica umesto da primenjuju strategiju ponovne kupovine novoemitovanih kratkoročnih obveznica sa gotovinom koju su primili nakon dospeća prethodne emisije kratkoročnih obveznica. Poređenja radi, prosečna stopa prinosa na desetogodišnje američke državne obveznice u periodu od 12 meseci pre izbijanja rata na Bliskom istoku bila je znatno niža – 4,2 odsto, što je bio rezultat i predviđanja investitora da će uslediti serija smanjenja ključne kamatne stope od strane američkih Federalnih rezervi (Fed), što se nije desilo.
Tri indikatora nedvosmisleno ukazuju da bi zahtevani prinos investitora od oko pet odsto mogao biti minimum. Prvi je rastući federalni dug SAD, koji je prvi put narastao na više od 40.000 milijardi dolara, dok je kumulativni deficit federalne države za fiskalnu 2026. na kraju avgusta dostigao 2.000 milijardi dolara i za četiri odsto je veći nego na kraju istog meseca prošle fiskalne godine, dok je udeo deficita u BDP-u povećan sa 4,4 na 5,8 odsto.
Američki budžet za odbranu u fiskalnoj 2026. dostigao je rekord od 1.000 milijardi, a od 2006. bruto federalni dug je povećan za gotovo pet puta, dok je BDP povećan za manje od 2,5 puta. Samim tim udeo bruto duga u BDP-u povećan je sa ispod 40 na oko 100 posto.
Ignorisanje upozorenja da se zaustavi dalje zaduživanje Srbije rezultiraće visokom cenom koju će platiti poreski obveznici i uskoro će pasti sve maske o niskom stepenu zaduženosti na podlozi precenjenog nominalnog BDP-a i fiksnog kursa
Procenjuje se da će izdaci za kamate, kao drugi po veličini u federalnom budžetu, u ovoj fiskalnoj godini dostići istorijski visok nivo od 1.100 milijardi, sa učešćem od 3,2 odsto u BDP-u i da će se, prema projekciji Kongresne kancelarije za budžet, u 2036. to učešće povećati na 4,6 odsto BDP-a. Sve to vodi rastućoj ponudi državnih obveznica i, posledično, rastućim prinosima koje traže probirljivi investitori, koji beže od drugih, visokorizičnih oblika finansijske aktive.
Drugi indikator je brzi porast investicija najvećih tehnoloških kompanija u infrastrukturu za veštačku inteligenciju (data centre), koje samo tokom ove godine Benk of Amerika procenjue na više od 700 milijardi dolara. To znači da tržište korporativnih obveznica produkuje brzo rastuće zaduživanje korporativnog sektora, pa sve veća konkurencija za kapital direktno sužava prostor državi za prodaju novoemitovanih obveznica. Konkurencija između svih zajmotražilaca za privlačenje gotovine od investitora će biti sve žešća.
Treći je inflacija, koja ni nakon pet i po godina neće biti brzo vraćena na ciljani nivo od dva odsto. Prema poslednjim prognozama Fed ne očekuje da će da dostigne ciljanu stopu inflacije do 2029. To znači nastavak politike podizanja ključne kamatne stope Feda, koja nakon septembarskog povećanja iznosi 3,75–4,00 odsto. Tim pre, jer je tržište rada stabilno, sa stopom nezaposlenosti od 4,1 do 4,2 odsto, uz velike izglede za održavanje snažnog rasta privredne aktivnosti, uprkos povećanju kamatnih stopa, što potvrđuje porast Džej Pi Morgan indeksa menadžera nabavke u industriji ne samo u SAD, već i na globalnom nivou, koji nije zabeležen duži niz godina.
Najveće tehnološke kompanije samo u toku ove godine u infrastrukturu za veštačku inteligenciju investirale su više od 700 milijardi dolara, a pojačana ponuda korporativnih obveznica diretno sužava prostor državi za prodaju njenih novih obveznica
Tržišni akteri, sudeći po kamatnim svopovima, očekuju da bi u narednih 12 meseci Fed mogao tri do četiri puta povećati kamatnu stopu, za po 25 baznih poena. Takva politika će podsticati investitore da prodaju državne obveznice. Masovna rasprodaja američkih državnih obveznica je pojačana poslednjeg ponedeljka u septembru, nakon što je objavljen vest da je predsednik Donald Tramp odbio uslove koje je za potpuno otvaranje Ormuskog moreuza predložio Iran.
Ukorenjena inflacija je loša za vlasnike obveznica jer erodira vrednost kupona i otplate glavnice koje investitori dobijaju u budućnosti. Beg u akcije je prirodna reakcija jer berzanski indeksi beleže visok rast.
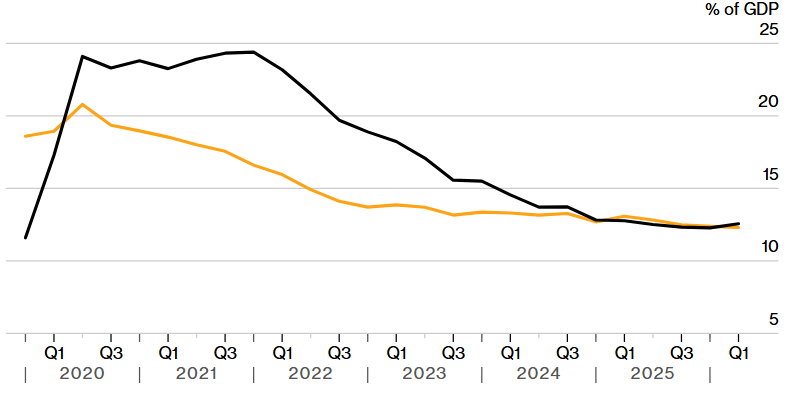
Otuda ne čudi što je udeo portfelja američkih državnih obveznica u posedu stranih oficijelnih investitora u BDP-u od kraja decembra 2019. do kraja marta ove godine smanjen sa 18,6 na 12,3 odsto, dok je udeo Feda, nakon rekordnog povećanja učešća tokom pandemije, ponovo na nivou pre njenog izbijanja.
Impulsi sa američkog tržišta obveznica diktiraju promene na drugim tržištima
Ako se uporedi dinamika prinosa na desetogodišnje državne obveznice u SAD, Nemačkoj, Velikoj Britaniji, Japanu i evrozoni u poslednjih deset godina, očigledno je da snažni rast prinosa tokom ove godine u te tri zemlje i evrozoni samo sledi rast u SAD. To se moglo i očekivati, jer je američko tržište obveznica najdublje i najšire u svetu.
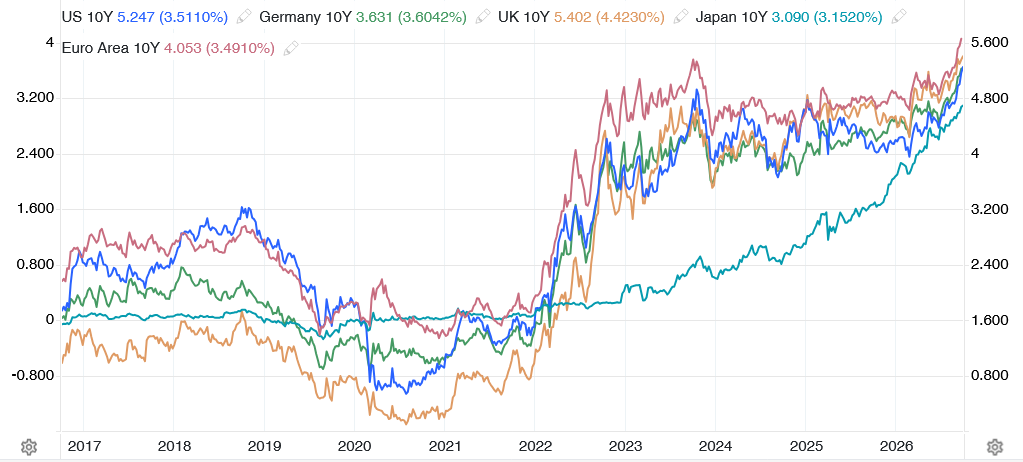
U Nemačkoj su zbog rasprodaje investitora prinosi na desetogodišnje obveznice porasli na 3,59 odsto, što je najviši nivo još od 2009. Prinosi na obveznice u Velikoj Britaniji bili su nešto veći od prinosa na američke, dok su prinosi na japanske obveznice prešli granicu od tri odsto, a na obveznice u evrozoni, u celini, u septembru su veći od četiri procenta.
Prema Blumberg global goverment Bond indeksu, investitori koji su u korpi držali širok spektar državnih obveznica izgubili su u proteklom delu 2026. godine približno 2,4 odsto vrednosti, u poređenju sa dobitkom od 6,8 procenata u 2025, pa će nastavak započetog rastućeg trenda zahtevanih prinosa biti prirodna reakcija investitora u svetu.
Tržišni akteri očekuju da bi u narednih 12 meseci američke Federalne rezerve mogle tri do četiri puta povećati kamatnu stopu, za po 0,25 procentnih poena
Na duži rok dva faktora iz realnog sektora dodatno će vršiti pritisak na povećanje kamatnih stopa za zaduživanje država na tržištu obveznica u svetu: ograničenja u globalnom lancu snabdevanja i uticaj klimatskih promena.

Nema sumnje da nove vlasti u Srbiji nakon oktobarskih izbora čeka suočavanje sa drastično pogoršanim uslovima zaduživanja na međunarodnom tržištu kapitala, prilikom pregovaranja sa kreditorima o uslovima refinansiranja spoljnog javnog duga od oko 30,3 milijardi evra, koliko je iznosio sredinom ove godine. Istovremeno, ukupni spoljni dug dostigao je rekordnih 54,5 milijardi evra.
Ukorenjena inflacija je loša za vlasnike obveznica jer erodira vrednost kupona i otplate glavnice koje investitori dobijaju u budućnosti. Beg u akcije je prirodna reakcija jer berzanski indeksi beleže visok rast
Ignorisanje ranije javno iznetih upozorenja, u maju ove godine, da sadašnje vlasti zaustave dalje zaduživanje Srbije, rezultiraće visokom cenom koju će platiti poreski obveznici. Automatski će pasti i sve maske o niskom stepenu zaduženosti Srbije na podlozi precenjenog nominalnog BDP-a, izraženog u evrima i fiksnog kursa dinara, koji je dosadašnja vlast 14 godina održavala po svaku cenu.